
در سالهای اخیر، نظام مالیاتی کشور با سرعت بیسابقهای به سمت هوشمندسازی و شفافیت مالی حرکت کرده است. یکی از مهمترین تحولات در این مسیر، اجرای دقیق قانون پایانههای فروشگاهی و سامانه مودیان بود؛ قانونی که مبالغ دریافتی از طریق دستگاههای کارتخوان (POS) و درگاههای پرداخت اینترنتی را به طور کامل زیر ذرهبین سازمان امور مالیاتی قرار داد.
امروزه دیگر دستگاه کارتخوان صرفاً یک ابزار ساده برای تسهیل دریافت پول از مشتری نیست، بلکه در واقع پنجره رسمی پرونده مالیاتی شما در سازمان امور مالیاتی محسوب میشود. با این حال، هنوز سوالات و ابهامات زیادی برای صاحبان مشاغل، اصناف، پزشکان و فروشندگان وجود دارد: آیا تمام واریزیهای کارتخوان مشمول مالیات میشوند؟ سود خالص کسبوکار چگونه محاسبه میشود؟ و مهمتر از همه، مالیات کارتخوان امسال چطور فرمولبندی و دریافت میگردد؟
ناآگاهی از نحوه عملکرد سامانههای هوشمند مالیاتی میتواند هزینههای سنگینی برای صاحبان مشاغل به همراه داشته باشد. سازمان امور مالیاتی با الگوریتمهای پیشرفته خود، آمار فروش کارتخوانها را با اظهارنامه عملکرد تطبیق میدهد. در صورت وجود مغایرت فاحش یا عدم ثبت به موقع اطلاعات، کسبوکارها نه تنها از معافیتهای قانونی و پایه معافیت سالانه محروم میشوند، بلکه با جریمه مالیاتی کتمان درآمد (موضوع ماده ۱۹۲ قانون مالیاتهای مستقیم) مواجه خواهند شد.
در ادامه قصد داریم تمامی ابعاد، فرمولها، ضرایب شغلی، بخشنامههای حمایتی و راهکارهای قانونی را بررسی کنیم تا بدانید مالیات کارتخوان شما دقیقاً چطور محاسبه میشود و چگونه میتوانید از جرایم سنگین مالیاتی پیشگیری کنید.
مبنا و فرمول اصلی محاسبه مالیات کارتخوان
برای درک نحوه محاسبه مالیات کارتخوان، نخست باید این باور اشتباه را کنار گذاشت که «سازمان امور مالیاتی از کل واریزیهای دستگاه کارتخوان درصد مشخصی را به عنوان مالیات کسر میکند». واقعیت این است که کل تراکنشهای ثبتشده روی دستگاه پوز، مجموع فروش یا درآمد ناخالص کسبوکار شما را نشان میدهند، نه سود خالص شما را.
طبق قوانین مالیاتی ایران، مالیات مستقیم بر «سود خالص» یا همان «درآمد مشمول مالیات» اعمال میشود، نه بر اصل گردش مالی. برای رسیدن از مجموع تراکنشهای کارتخوان به سود خالص و در نهایت مالیات نهایی، سازمان امور مالیاتی از فرمول خاصی استفاده میکند. در ادامه، جزئیات هر یک از این مؤلفهها و بهویژه نقش تعیینکننده ضرایب شغلی را بررسی میکنیم.
نقش ضرایب اینتاکد (Intacode) در محاسبه سود فعالیت
یکی از کلیدیترین مفاهیم در محاسبات مالیاتی اصناف و مشاغل، کد اینتاکد است. سازمان امور مالیاتی برای عادلانهتر شدن محاسبات و ممانعت از اعمال نظر سلیقهای ممیزان، تمامی مشاغل را طبقهبندی کرده و برای هر فعالیت شغلی یک کد اختصاصی به همراه یک «ضریب سود» مشخص تعریف نموده است.
وقتی شما پرونده مالیاتی خود را تشکیل میدهید و دستگاه کارتخوان خود را به آن متصل میکنید، نوع فعالیت شما (مثلاً خردهفروشی پوشاک، عمدهفروشی مواد غذایی، خدمات پزشکی یا تعمیرات) مشخصکننده ضریب اینتاکد شما خواهد بود.
ضرایب اینتاکد چگونه عمل میکنند؟
تشخیص سود ناخالص بر اساس شغل:
طبیعتاً سود یک فروشگاه مواد غذایی (که گردش مالی بالا با حاشیه سود پایین دارد) با سود یک مرکز خدماتی یا مشاوره (که هزینه مواد اولیه کمتری دارد) یکسان نیست. ضریب اینتاکد دقیقا این تفاوت را لحاظ میکند.
مثال: اگر ضریب اینتاکد شغلی ۱۵ درصد باشد و ۱ میلیارد تومان تراکنش کارتخوان داشته باشد، سازمان امور مالیاتی ۱۵۰ میلیون تومان از این مبلغ را به عنوان سود خالص در نظر میگیرد و ۸۵۰ میلیون باقیمانده را به عنوان هزینه تولید، خرید کالا یا خدمات پذیرفته و از محاسبه مالیات خارج میکند.
اهمیت انتخاب صحیح کد اینتاکد:
یکی از خطاهای رایج مؤدیان، انتخاب اشتباه کد فعالیت در زمان ثبتنام سامانه مودیان است. اگر کد فعالیتی را انتخاب کنید که ضریب سود بالاتری نسبت به شغل واقعی شما دارد، مالیات پرداختی شما به صورت کاذب افزایش خواهد یافت.
طبقهبندی گروههای شغلی (گروه اول، دوم و سوم)
سازمان امور مالیاتی، کلیه صاحبان مشاغل و اصناف را بر اساس میزان حجم فعالیت و درآمد (مجموع فروش کالا و خدمات ثبتشده در کارتخوان و سایر درگاهها) به ۳ گروه اصلی تقسیم میکند. این گروهبندی تکالیف دفترداری و ارائه اسناد شما را مشخص میسازد:
مشاغل گروه اول:
مربوط به صاحبان مشاغلی است که آخرین درآمد ابرازی (فروش کالا و خدمات) آنها یا آخرین فروش قطعی شده آنها بالاتر از حد نصاب مقرر قانونی (مثلاً بالای ۱۵ میلیارد تومان در سال) باشد، یا برخی وظایف خاص مانند واردکنندگان، صاحبامتیازان هتلهای سه ستاره به بالا و صاحبان بیمارستانها.
تکالیف: نگهداری دفاتر روزنامه و کل، ارائه صورتهای مالی دقیق و ارائه اظهارنامه کامل.
مشاغل گروه دوم:
کسبوکارهایی که حجم فروش و درآمد ناخالص آنها بین حد نصاب مشخص (مثلاً ۵ تا ۱۵ میلیارد تومان) قرار دارد.
تکالیف: نگهداری صورت درآمد و هزینه به صورت ماهانه و ارائه اسناد مثبت.
مشاغل گروه سوم:
تمامی صاحبان مشاغلی که در گروه اول و دوم قرار نمیگیرند و حجم گردش مالی و فروش آنها پایینتر از سقف تعیینشده است (اکثریت کسبوکارهای خرد و اصناف محلی).
تکالیف: نگهداری خلاصه صورت درآمد و هزینه سالانه و امکان استفاده از تسهیلات توافقی (مانند تبصره ماده ۱۰۰).
نرخهای مالیات پلکانی طبق ماده ۱۳۱ قانون مالیاتهای مستقیم
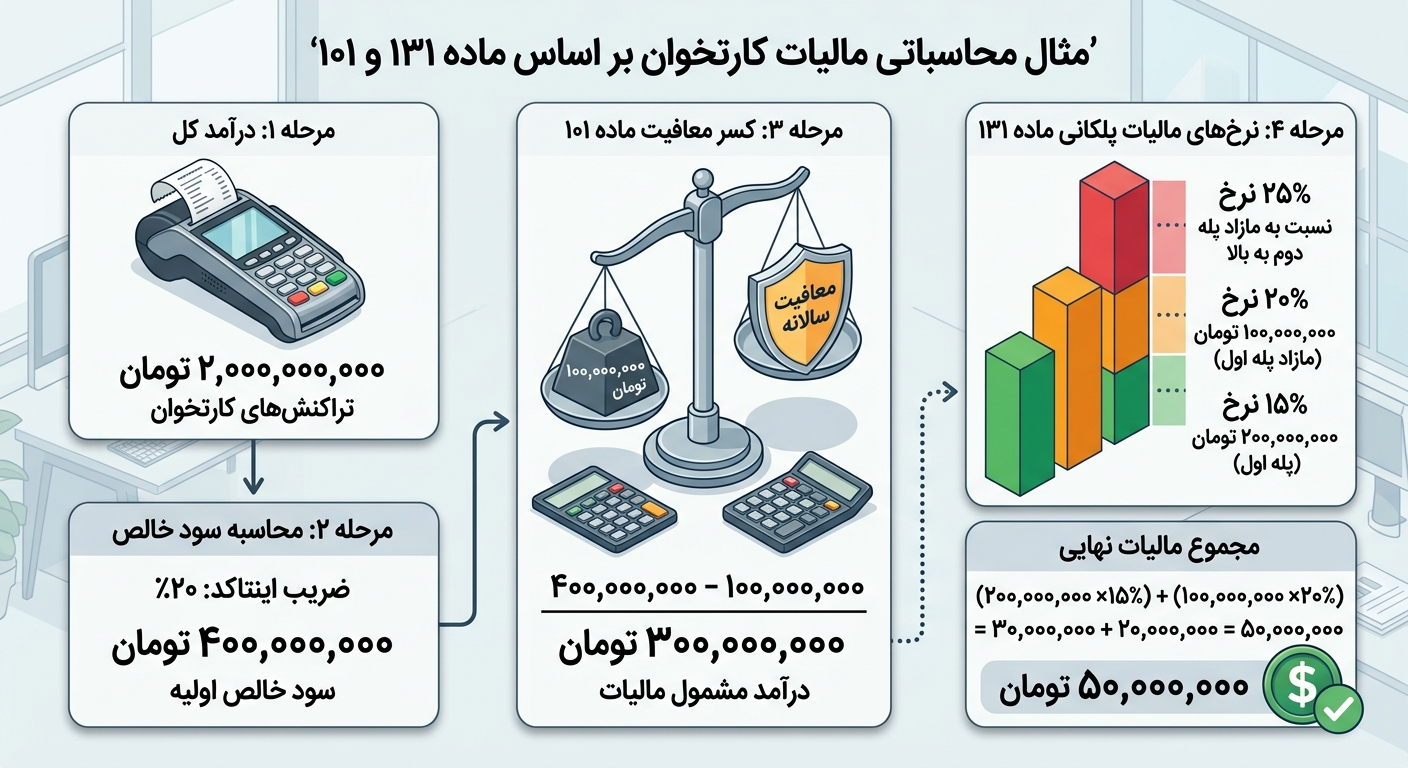
پس از ضرب مجموع تراکنشهای کارتخوان در ضریب اینتاکد و کسر معافیت سالانه (موضوع ماده ۱۰۱ قانون مالیاتهای مستقیم)، عدد حاصل «درآمد مشمول مالیات» شما خواهد بود. این مبلغ ضرب در نرخهای پلکانی ماده ۱۳۱ میشود:
یک مثال محاسباتی ملموس:
فرض کنید یک فروشگاه با ضریب اینتاکد ۲۰٪ در طول سال ۲ میلیارد تومان تراکنش کارتخوان داشته باشد:
سود خالص اولیه: $2,000,000,000 \times 20\% = 400,000,000$ تومان
کسر معافیت سالانه: فرض کنیم معافیت ماده ۱۰۱ معادل ۱۰۰ میلیون تومان باشد:
$400,000,000 - 100,000,000 = 300,000,000$ تومان (درآمد مشمول مالیات)
محاسبه مالیات پلکانی:
۲۰۰ میلیون تومان اول با نرخ ۱۵٪ = ۳۰ میلیون تومان
۱۰۰ میلیون تومان مازاد با نرخ ۲۰٪ = ۲۰ میلیون تومان
مجموع مالیات نهایی: ۵۰ میلیون تومان.
بررسی بخشنامههای کلیدی مالیاتی و نحوه تفکیک حسابهای بانکی
یکی از رایجترین نگرانیهای صاحبان مشاغل و مودیان این است که آیا تمامی واریزیهای حسابهای متصل به دستگاه کارتخوان یا حسابهای شخصی آنها مشمول مالیات فروش میشود؟ پاسخ کوتاه به این سوال «خیر» است، مشروط بر اینکه مودی از اصول حقوقی بخشنامههای سازمان امور مالیاتی مطلع باشد و مدارک کافی برای اثبات ماهیت واریزیها ارائه دهد.
سازمان امور مالیاتی کشور با صدور دستورالعملها و بخشنامههای متعدد سعی کرده است تا تراکنشهای تجاری (درآمدی) را از تراکنشهای غیرتجاری (مانند وام، انتقال بین حسابهای شخصی، فروش اموال زیربنایی و...) تفکیک کند.
تحلیل بخشنامه ۲۰۰/۹۹/۱۶؛ سنگبنای دفاع در رسیدگی به تراکنشها
در میان تمام دستورالعملهای مالیاتی، بخشنامه ۲۰۰-۹۹-۱۶ حیاتیترین مصوبه حمایتی برای مودیان محسوب میشود. طبق مفاد صریح این بخشنامه:
-
اصل بر غیردرآمدی بودن تراکنشهاست (مگر خلاف آن اثبات شود):
ممیز مالیاتی حق ندارد صرفاً با مشاهده یک واریزی یا تراکنش بانکی، آن را درآمد تجاری تلقی کرده و برای آن مالیات ببرد. اثبات درآمدی بودن تراکنش بر عهده سازمان امور مالیاتی است.
-
تراکنشهای معاف و غیرمشمول:
واریزیهای حاصل از دریافت تسهیلات و وامهای بانکی، انتقال وجوه بین حسابهای شخصی یک فرد، جابهجایی پول بین شرکا که ماهیت درامدی ندارد، دریافت و پرداختهای بابت هدیه و جوایز و همچنین مبالغ حاصل از فروش اموال شخصی (نظیر خودرو، مسکن یا طلا) که مالیات نقلوانتقال آنها جداگانه پرداخت شده است، از شمول مالیات درآمد شغلی کاملاً معاف هستند.
-
حق ارائه مدارک مثبت:
مودیان این حق را دارند که با ارائه پرینت بانکی و اسناد همخوانیدار (مانند مبایعهنامه فروش ملک یا قرارداد تسهیلات بانکی)، واریزیهای غیردرآمدی روی حساب متصل به پوز را از سود سالانه کسر کنند.
برای مطالعه و تحلیل دقیق مفاد این بخشنامه و نحوه استفاده از بندهای دفاعی آن، میتوانید به مقاله تحلیلی بخشنامه ۲۰۰ ۹۹ ۱۶ مراجعه کنید تا جزئیات حقوقی لوایح دفاعیه را ردگیری کنید.
راهنمای عملی تفکیک حساب تجاری از حساب شخصی
برای اینکه دستگاه کارتخوان شما دچار جریمه مالیاتی کتمان درآمد نشود و تراکنشهای شخصی شما با فروش مغازه یا شرکت اختلاط پیدا نکند، رعایت نکات زیر الزامی است:
-
تعریف حساب متصل به پوز بهعنوان حساب تجاری:
حسابی که به دستگاه کارتخوان وصل میشود باید رسماً در سامانه امور مالیاتی بهعنوان «حساب تجاری» معرفی شود. تمامی واریزیهای این حساب طبق اصل اولیه، فروش کالا یا خدمات تلقی میشوند.
-
توقف کامل واریزیهای شخصی به حساب تجاری:
از دریافت وامهای خانوادگی، پساندازهای شخصی، شارژ حساب از سوی اقوام و فروش اموال شخصی روی حسابی که متصل به کارتخوان است جداً خودداری کنید.
-
عدم کارتبهکارت از کارتخوان به حسابهای شخصی بدون سند:
خروج وجه از حساب تجاری باید به صورت روشن تحت عنوان «سود برداشت صاحب سرمایه» یا «پرداخت هزینه» باشد تا در بازرسیهای مالیاتی ابهامی ایجاد نکند.
تبصره ماده ۱۰۰؛ شاهراه معافیت توافقی و توافق مقطوع برای اصناف
در میان تمام مفاد قانون مالیاتهای مستقیم، تبصره ماده ۱۰۰ بدون شک محبوبترین، پرکاربردترین و کلیدیترین ابزار مالیاتی برای صاحبان مشاغل خرد، اصناف و کسبوکارهای متوسط است. سازمان امور مالیاتی کشور با هدف کاهش فرآیندهای پیچیده اداری، تسهیل در جلب رضایت مودیان و تمکز بر پروندههای بزرگ، هر ساله بر اساس این تبصره امکان «توافق مالیات مقطوع» را برای اصناف فراهم میکند.
در واقع، تبصره ۱۰۰ مکانیزمی است که به جای ورود به پیچومهمهای حسابرسی، بررسی فاکتورها، دفاتر قانونی و تحلیل تکتک تراکنشهای کارتخوان، بر اساس یک «مبلغ پیشنهادی و مقطوع» میان مودی و سازمان امور مالیاتی صلح ایجاد میکند.
تبصره ماده ۱۰۰ چیست و چگونه کار میکند؟
طبق قانون، اصل بر این است که تمامی مودیان باید در انتهای سال مالی، اظهارنامه مالیاتی عادی خود را شامل عملکرد، فروش، هزینهها و سود خالص تنظیم و به سازمان ارائه دهند. سپس ممیزان مالیاتی این اسناد را بررسی کرده و بر اساس دفاتر یا ضرایب اینتاکد، مالیات را تشخیص میدهند.
اما در تبصره ماده ۱۰۰، سازمان امور مالیاتی با پردازش دادههای سامانه مودیان، گردش کارتخوانها و پیشینه پرداخت مالیات سالهای قبل، یک فرم فرمایشی (پیشنهاد مالیات مقطوع) برای هر مودی در کارتابل مالیاتی ایجاد میکند. اگر مودی این مبلغ را بپذیرد:
مالیات او نهایی و قطعی میشود.
نیازی به ارائه اظهارنامه مالیاتی عادی ندارد.
دفاتر و اسناد مالی او حسابرسی و رسیدگی نخواهد شد.
مزایای استراتژیک استفاده از تبصره ماده ۱۰۰ برای مشاغل
علت اینکه بیش از ۷۰ تا ۸۰ درصد صاحبان مشاغل و کارتخوانها در سراسر کشور ترجیح میدهند از این تبصره استفاده کنند، مزایای بینظیر آن است:
معافیت کامل از حسابرسی و برگ تشخیص اضافی: با پذیرش فرم تبصره ۱۰۰، پرونده سال مورد نظر بستهشده تلقی میشود و ممیز مالیاتی دیگر حق ندارد برای بررسی مجدد حسابها، تراکنشها یا دفاتر به شما مراجعه کند.
رخداد معجزه در تراکنشهای کارتخوان: اگر حجم تراکنشهای کارتخوان شما بالا بوده باشد اما سود واقعی کمی برداشته باشید، در روش عادی ممکن است ضریب اینتاکد سنگینی به شما تعلق گیرد؛ اما تبصره ۱۰۰ بر اساس محاسبات مقطوع و تخفیفدار سازمان ارائه میشود و ریسک محاسبه کاذب سود را از بین میبرد.
امکان تقسیط طولانیمدت: سازمان امور مالیاتی معمولاً برای کسانی که از تبصره ۱۰۰ استفاده میکنند، امکان پرداخت مالیات در اقساط ۴ تا ۱۰ ماهه (بدون جریمه و کارمزد) را فراهم میآورد که فشار مالی ناشی از پرداخت یکجای مالیات را به شدت کاهش میدهد.
کاهش جریمههای عدم ارائه اسناد: در روش عادی اگر دفاتر شما رد شود یا اسناد مثبت ارائه نکنید، مشمول جرایم سنگین عدم ارائه دفاتر خواهید شد؛ اما در تبصره ۱۰۰ تمام این جرایم خودبهخود منتفی میشوند.
شرایط مشمولیت و سقف استفاده از تبصره ۱۰۰
همه صاحبان مشاغل نمیتوانند از این توافق جذاب بهرهمند شوند. سازمان امور مالیاتی سالانه شرایط و سقف معینی برای آن تعیین میکند:
سقف فروش سالانه (حد نصاب):
شرط اصلی مشمولیت، این است که مجموع فروش کالا و خدمات مودی (مجموع واریزیهای کارتخوان، درگاه پرداخت و فاکتورهای رسمی) از ۱۵۰ برابر معافیت پایه ماده ۱۰۱ در آن سال فراتر نرفته باشد. (برای مثال، اگر معافیت پایه سالانه ۱۰۰ میلیون تومان تعیین شود، سقف فروش مجاز برای استفاده از تبصره ۱۰۰ معادل ۱۵ میلیارد تومان خواهد بود).
گروهبندی شغلی:
این تسهیلات عمدتاً برای مشاغل گروه سوم و دوم طراحی شده است. مشاغل گروه اول (مانند واردکنندگان، هتلها، بیمارستانها یا فروشگاههای بسیار بزرگ با فروش فوقالعاده بالا) عموماً امکان استفاده از تبصره ۱۰۰ را ندارند و ملزم به ارائه اظهارنامه عادی و نگهداری دفاتر روزنامه و کل هستند.
شرط عدم ارائه اظهارنامه عادی:
نکته بسیار حیاتی این است که اگر مودی پیش از پذیرش فرم تبصره ۱۰۰، اقدام به ارسال «اظهارنامه مالیاتی عادی» کند، رسماً حق استفاده از تبصره ۱۰۰ را برای آن سال از دست داده است و پروندهاش وارد فرآیند رسیدگی عادی و حسابرسی دفاتر میشود.
مقایسه تبصره ۱۰۰ با اظهارنامه عادی (کدام یک به نفع شماست؟)
یکی از تردیدهای همیشگی صاحبان کارتخوان این است که آیا فرم پیشنهادی تبصره ۱۰۰ را تایید کنند یا اظهارنامه عادی بفرستند؟ جدول زیر دید جامعی برای تصمیمگیری ارائه میدهد:
شاخص مقایسهاستفاده از تبصره ماده ۱۰۰ارائه اظهارنامه مالیاتی عادینیازمند دفترداری و اسنادخیر (نیازی به ثبت هزینه و اسناد نیست)بله (باید تمام فاکتورها و هزینهها مستند باشد)احتمال حسابرسی ممیزصفر (مالیات قطعی صادر میشود)بالا (ممیز پرونده و تراکنشها را بررسی میکند)تقسیط مالیاتآسان و با اقساط چندماههنیازمند درخواست کتبی و موافقت اداره مالیاتخطر جرایم کتماندر صورت رعایت سقف، جریمهای ندارددر صورت عدم پذیرش اسناد توسط ممیز، ریسک جریمه داردمناسب برای...افرادی که سود متعارف دارند و حوصله حسابرسی ندارندافرادی که در آن سال زیانده بوده یا هزینههای بسیار سنگین داشتهاند
یک استثنای مهم: تنها زمانی ارسال اظهارنامه عادی به نفع شماست که کسبوکار شما در طول سال مالی دچار زیاندهی شدید شده باشد یا هزینههای ساختاری بسیار سنگینی داشته باشید که با ارائه مدارک مثبت بتوانید مالیات خود را به «صفر» برسانید. در غیر این صورت، پذیرش تبصره ۱۰۰ از هر نظر منطقیتر و کمریسکتر است.
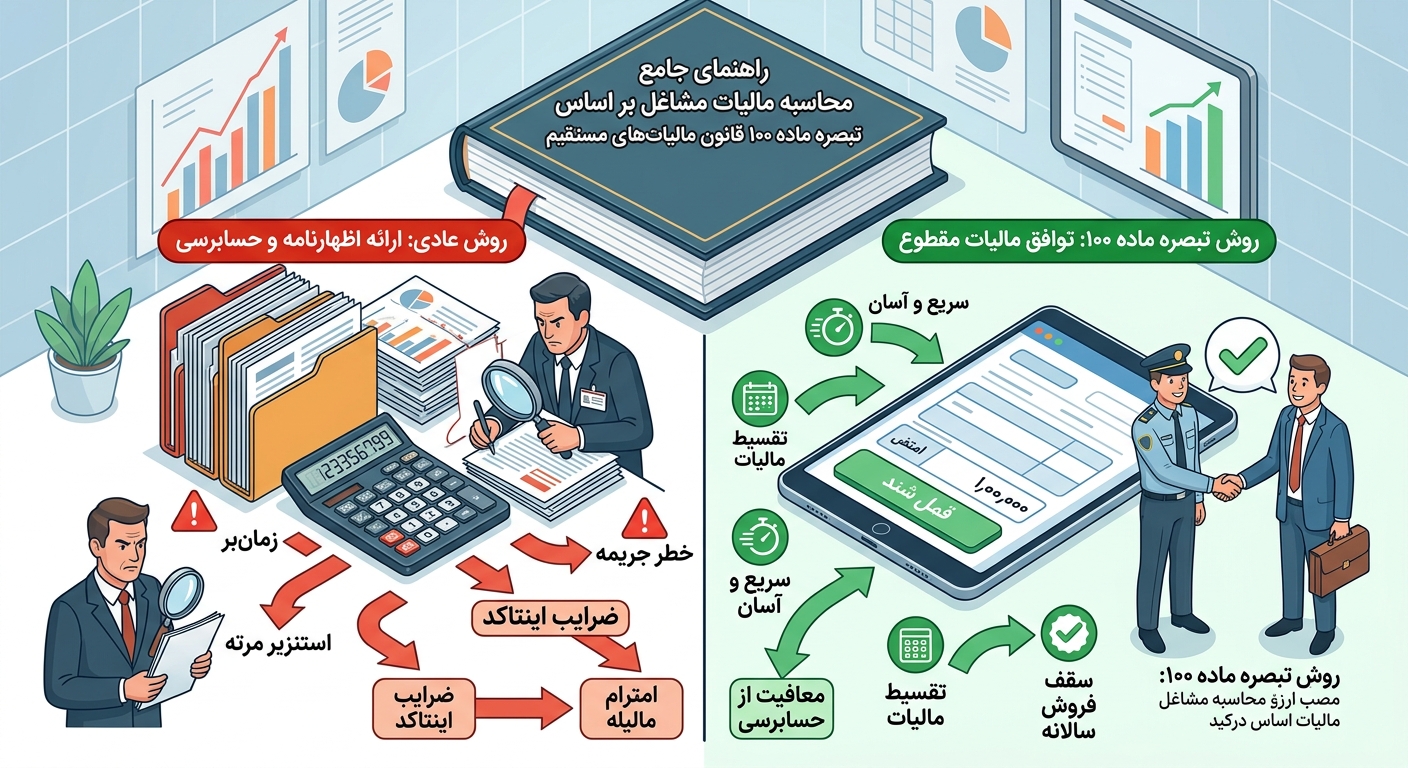
اظهارنامه یا تبصره 100؟
انتخاب میان تبصره ماده ۱۰۰ و تسلیم اظهارنامه مالیاتی، برای صاحبان مشاغل حقیقی تنها یک تصمیم مالی ساده نیست؛ بلکه یک انتخاب راهبردی است که بر سرنوشت پرونده مالیاتی، میزان تعهدات مستنداتی و سطح ریسک مؤدی اثر میگذارد. هر دو مسیر در نهایت به تعیین مالیات منتهی میشوند، اما ماهیت، پیامدها و هزینههای هرکدام متفاوت است.
نخستین تفاوت اساسی در بار مستنداتی است. در مسیر تبصره ماده ۱۰۰، مؤدی با پذیرش مبلغ پیشنهادی سازمان امور مالیاتی، از نگهداری دفاتر قانونی و ارائه اسناد و مدارک معاف میشود. پرونده او بدون ورود به مرحله رسیدگی بسته میشود و نیازی به اثبات درآمد و هزینه ندارد. در مقابل، در مسیر اظهارنامه، مؤدی مکلف است اطلاعات خرید و فروش را در سامانه ثبت کند، اسناد و مدارک را نگهداری کند و در زمان رسیدگی ارائه دهد. سازمان نیز بر پایه همین مستندات اقدام به صدور برگ تشخیص میکند. بنابراین، اظهارنامه مسیری پرجزئیاتتر و پرمستندتر است.
دومین تفاوت به قطعیت و حق اعتراض بازمیگردد. پذیرش مالیات مقطوع در تبصره ماده ۱۰۰ به معنای قطعی شدن مالیات و اسقاط حق اعتراض نسبت به مبلغ تعیینشده است. مؤدی دیگر نمیتواند با استناد به اسناد و مدارک، خواستار کاهش مالیات شود. اما در مسیر اظهارنامه، مؤدی میتواند نسبت به مالیات ابرازی یا برگ تشخیص صادره اعتراض کند و از معافیتها، کسورات و مشوقهای قانونی بهرهمند شود. این امکان، اظهارنامه را برای کسانی که هزینههای قابل اثبات دارند، جذابتر میکند.
سومین تفاوت در هزینههای اداری و مالی است. تبصره ماده ۱۰۰ برای مشاغل خرد و متوسطی طراحی شده که ساختار حسابداری سادهای دارند و نمیخواهند وقت و هزینه خود را صرف نگهداری دفاتر، استخدام حسابدار و رسیدگیهای اداری کنند. این گروه با پرداخت مالیات مقطوع، از پیچیدگیهای اداری رها میشوند. در مقابل، اظهارنامه برای مؤدیانی بهصرفهتر است که هزینههای قابل قبول و کسورات قابلتوجهی دارند و محاسبه دقیق سود و زیان واقعی میتواند مبلغ مالیات را بهطور معناداری کاهش دهد.
چهارمین تفاوت به ریسک مربوط میشود. در تبصره ماده ۱۰۰، ریسک اصلی ناشی از پذیرش مبلغی است که ممکن است با واقعیت درآمدی مؤدی فاصله داشته باشد؛ اما با پذیرش آن، پرونده برای همیشه بسته میشود و دیگر دعوایی باقی نمیماند. در اظهارنامه، ریسک در قالب احتمال رد اسناد و مدارک، صدور برگ تشخیص بالاتر و ورود به فرآیند رسیدگی و دادرسی مالیاتی متجلی میشود. همچنین عدم تسلیم اظهارنامه در موعد مقرر، جریمهای معادل سی درصد مالیات و محرومیت از معافیتها را به همراه دارد.
در نهایت، گزینش میان این دو مسیر به شرایط و اولویتهای هر مؤدی بستگی دارد. کسانی که گردش مالی محدود، ساختار هزینهای ساده و تمایل به قطعیت سریع دارند، تبصره ماده ۱۰۰ را ترجیح میدهند. در مقابل، کسبوکارهایی با هزینههای قابل اثبات بالا، نیاز به شفافیت درازمدت و تمایل به استفاده از ظرفیتهای قانونی برای کاهش بار مالیاتی، مسیر اظهارنامه را برمیگزینند. به بیان دیگر، تبصره ماده ۱۰۰ سادگی را در ازای قطعیت پیشنهاد میکند و اظهارنامه دقت را در ازای پیچیدگی.