حسابداری پروژههای ساختمانی چیست؟ با ۷ روش کاربردی کنترل هزینه، محاسبه بهای تمامشده، مدیریت بودجه و افزایش سود پروژههای پیمانکاری آشنا شوید.
افزایش قیمت مصالح ساختمانی، تغییر هزینه دستمزد نیروها و تأخیر در دریافت مطالبات، مدیریت مالی پروژههای ساختمانی را به یکی از چالشهای مهم پیمانکاران و سازندگان تبدیل کرده است. در چنین شرایطی، حتی یک پروژه با قرارداد چندمیلیاردی نیز ممکن است به دلیل کنترلنشدن هزینهها با کاهش سود یا زیان مواجه شود.
بسیاری از مدیران پروژه تصور میکنند سودآوری تنها به مبلغ قرارداد و سرعت اجرای عملیات بستگی دارد؛ درحالیکه ثبت دقیق هزینهها، مدیریت جریان نقدینگی و بررسی بهای تمامشده میتواند نقش تعیینکنندهای در نتیجه مالی پروژه داشته باشد.
اما چگونه میتوان هزینههای ساختوساز را کنترل کرد و از انحراف بودجه جلوگیری کرد؟ در این گزارش از آخریننیوز، ضمن بررسی اهمیت حسابداری پروژههای ساختمانی، هفت راهکار کاربردی برای مدیریت هزینهها و بهبود سودآوری پروژههای عمرانی و پیمانکاری معرفی میکنیم.
حسابداری پروژههای ساختمانی چیست و چه اهمیتی دارد؟
حسابداری پروژههای ساختمانی مجموعهای از فرآیندهای مالی است که با هدف ثبت، طبقهبندی، کنترل و تحلیل درآمدها و هزینههای مربوط به هر پروژه انجام میشود. برخلاف حسابداری عمومی، در این روش لازم است اطلاعات مالی هر قرارداد، کارگاه یا پروژه بهصورت مستقل قابل بررسی باشد.
برای مثال، یک شرکت پیمانکاری ممکن است همزمان اجرای سه ساختمان مسکونی و یک پروژه عمرانی را بر عهده داشته باشد. اگر هزینههای این پروژهها بدون تفکیک ثبت شوند، تشخیص اینکه کدام قرارداد سودآور بوده و کدام پروژه از بودجه پیشبینیشده عبور کرده است، دشوار خواهد شد.
البته شناخت ساختار فعالیت شرکتها نیز اهمیت دارد. برای آشنایی بیشتر با ماهیت این کسبوکارها، انواع قراردادها و مسئولیتهای مالی آنها، مطالعه مقاله شرکت پیمانکاری چیست؟ میتواند اطلاعات تکمیلی مفیدی ارائه دهد.
هدف اصلی حسابداری پروژه ساختمانی، مشخصکردن بهای تمامشده، کنترل تعهدات مالی و فراهمکردن اطلاعات قابلاعتماد برای تصمیمگیری مدیران است.
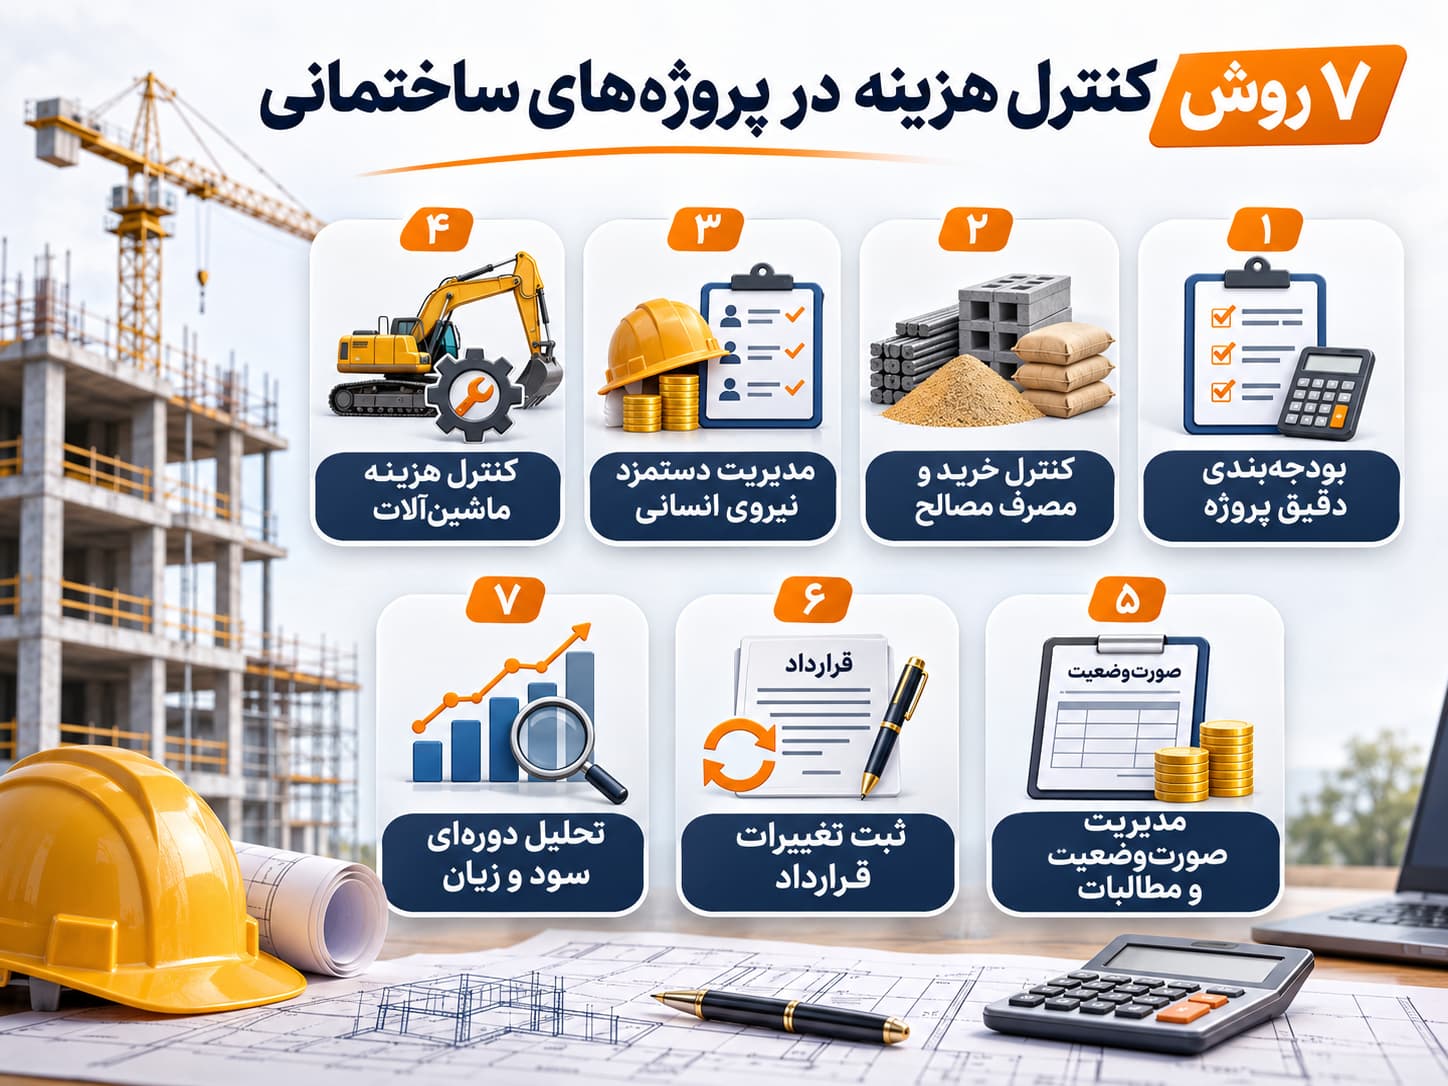
۷ روش کاربردی برای کنترل هزینه و افزایش سود پروژههای ساختمانی
کنترل هزینه پروژه تنها با کاهش خرید مصالح یا محدودکردن پرداختها امکانپذیر نیست. مدیریت مالی مؤثر نیازمند مجموعهای از اقدامات هماهنگ است که از مرحله بودجهبندی آغاز میشود و تا تسویه نهایی قرارداد ادامه پیدا میکند.
۱. بودجهبندی دقیق پیش از شروع پروژه
اولین اقدام برای جلوگیری از زیان مالی، تهیه بودجه تفصیلی پروژه است. در این بودجه باید هزینه مصالح، نیروی انسانی، تجهیزات، حملونقل، پیمانکاران جزء و هزینههای غیرمستقیم پیشبینی شود.
بهتر است بودجه به مراحل اجرایی مانند فونداسیون، اسکلت، تأسیسات و نازککاری تقسیم شود تا امکان مقایسه هزینه واقعی با مبلغ پیشبینیشده وجود داشته باشد.
برای مثال، اگر بودجه اولیه یک پروژه ۲۰ میلیارد تومان باشد و برآورد جدید هزینهها به ۲۲ میلیارد تومان برسد، انحراف ۱۰ درصدی از بودجه اولیه ایجاد شده است. شناسایی زودهنگام این اختلاف، فرصت اصلاح برنامه مالی را فراهم میکند.
۲. کنترل خرید، مصرف و موجودی مصالح ساختمانی
مصالح ساختمانی معمولاً سهم قابلتوجهی از هزینههای مستقیم پروژه را تشکیل میدهند. خرید بدون برنامه، نگهداری نامناسب و ثبتنشدن مصرف واقعی مصالح میتواند هزینههای اضافی ایجاد کند.
برای مدیریت بهتر، لازم است ورود و خروج مصالح از انبار ثبت و مصرف آنها به پروژه مربوط تخصیص داده شود.
همچنین مقایسه مقدار مصرف واقعی با برآورد فنی، امکان شناسایی ضایعات غیرعادی و مصرف بیشازحد را فراهم میکند.
۳. مدیریت هزینه دستمزد و نیروی انسانی
هزینه نیروی انسانی تنها شامل حقوق ثابت نیست. اضافهکاری، بیمه، مزایا و پرداخت به نیروهای موقت نیز باید در محاسبات مالی لحاظ شود.
در پروژههای دارای چند کارگاه، ثبت ساعات کار افراد بر اساس پروژه و فعالیت اجرایی اهمیت بیشتری پیدا میکند.
اگر یک نیروی فنی در دو پروژه فعالیت داشته باشد، هزینه دستمزد او باید بر اساس میزان کار انجامشده تخصیص پیدا کند. این روش از ثبت نادرست هزینهها جلوگیری کرده و دقت محاسبه بهای تمامشده را افزایش میدهد.
۴. کنترل هزینه ماشینآلات و پیمانکاران جزء
اجاره جرثقیل، استفاده از ماشینآلات سنگین، تعمیر تجهیزات و پرداخت به پیمانکاران جزء از هزینههایی هستند که ممکن است در برآورد اولیه کمتر مورد توجه قرار بگیرند.
ثبت مدت استفاده از تجهیزات، هزینه سوخت، تعمیرات و صورتحساب پیمانکاران به تفکیک پروژه ضروری است.
همچنین بهتر است مبلغ قرارداد پیمانکاران جزء، پیشرفت کار، صورتوضعیتهای تأییدشده و مانده بدهی آنها بهصورت منظم کنترل شود تا تعهدات پرداختی از بودجه خارج نشوند.
۵. مدیریت صورتوضعیتها و مطالبات کارفرما
یکی از مشکلات رایج شرکتهای ساختمانی، فاصله زمانی میان انجام هزینهها و دریافت وجه از کارفرماست.
ممکن است پیمانکار بخش مهمی از عملیات اجرایی را تکمیل کرده باشد، اما به دلیل تأخیر در تأیید صورتوضعیت، هنوز مبلغ مربوط را دریافت نکرده باشد.
تهیه منظم صورتوضعیتها، ثبت کسورات قراردادی، پیگیری مطالبات و پیشبینی زمان وصول وجه، به مدیریت بهتر نقدینگی کمک میکند.
نکته مهم اینکه سود حسابداری الزاماً به معنای موجودی نقد کافی نیست؛ بنابراین گزارش سود و زیان باید در کنار جریان نقدی پروژه بررسی شود.
۶. ثبت تغییرات قرارداد و کنترل هزینههای پیشبینینشده
در پروژههای ساختمانی ممکن است طراحی، حجم عملیات یا قیمت نهادههای اجرایی تغییر کند. اگر آثار مالی این تغییرات ثبت نشوند، محاسبه سود واقعی قرارداد با خطا مواجه خواهد شد.
برای جلوگیری از این مشکل، لازم است دستورکارهای جدید، تغییر مقادیر، هزینههای اضافی و تعدیلات احتمالی مستندسازی شوند.
همچنین هرگونه درخواست افزایش مبلغ قرارداد باید مطابق مفاد قرارداد و اسناد قابلاستناد پیگیری شود. ثبت دقیق این اطلاعات، اختلافات مالی میان پیمانکار و کارفرما را کاهش میدهد.
۷. بررسی دورهای سود و زیان هر پروژه
کنترل سودآوری نباید تنها به پایان قرارداد موکول شود. مدیران بهتر است در بازههای هفتگی یا ماهانه، وضعیت مالی پروژه را بررسی کنند.
در این گزارشها باید هزینه واقعی، تعهدات پرداختنشده، درآمد شناساییشده و برآورد هزینه تکمیل پروژه مشخص باشد.
برای نمونه، اگر هزینه واقعی اجرای یک مرحله از بودجه آن بیشتر شده باشد، بررسی علت اختلاف میتواند از تکرار همان مشکل در مراحل بعدی جلوگیری کند.
پایش دورهای به مدیران اجازه میدهد پیش از تبدیل انحرافات کوچک به زیانهای سنگین، تصمیم اصلاحی بگیرند.
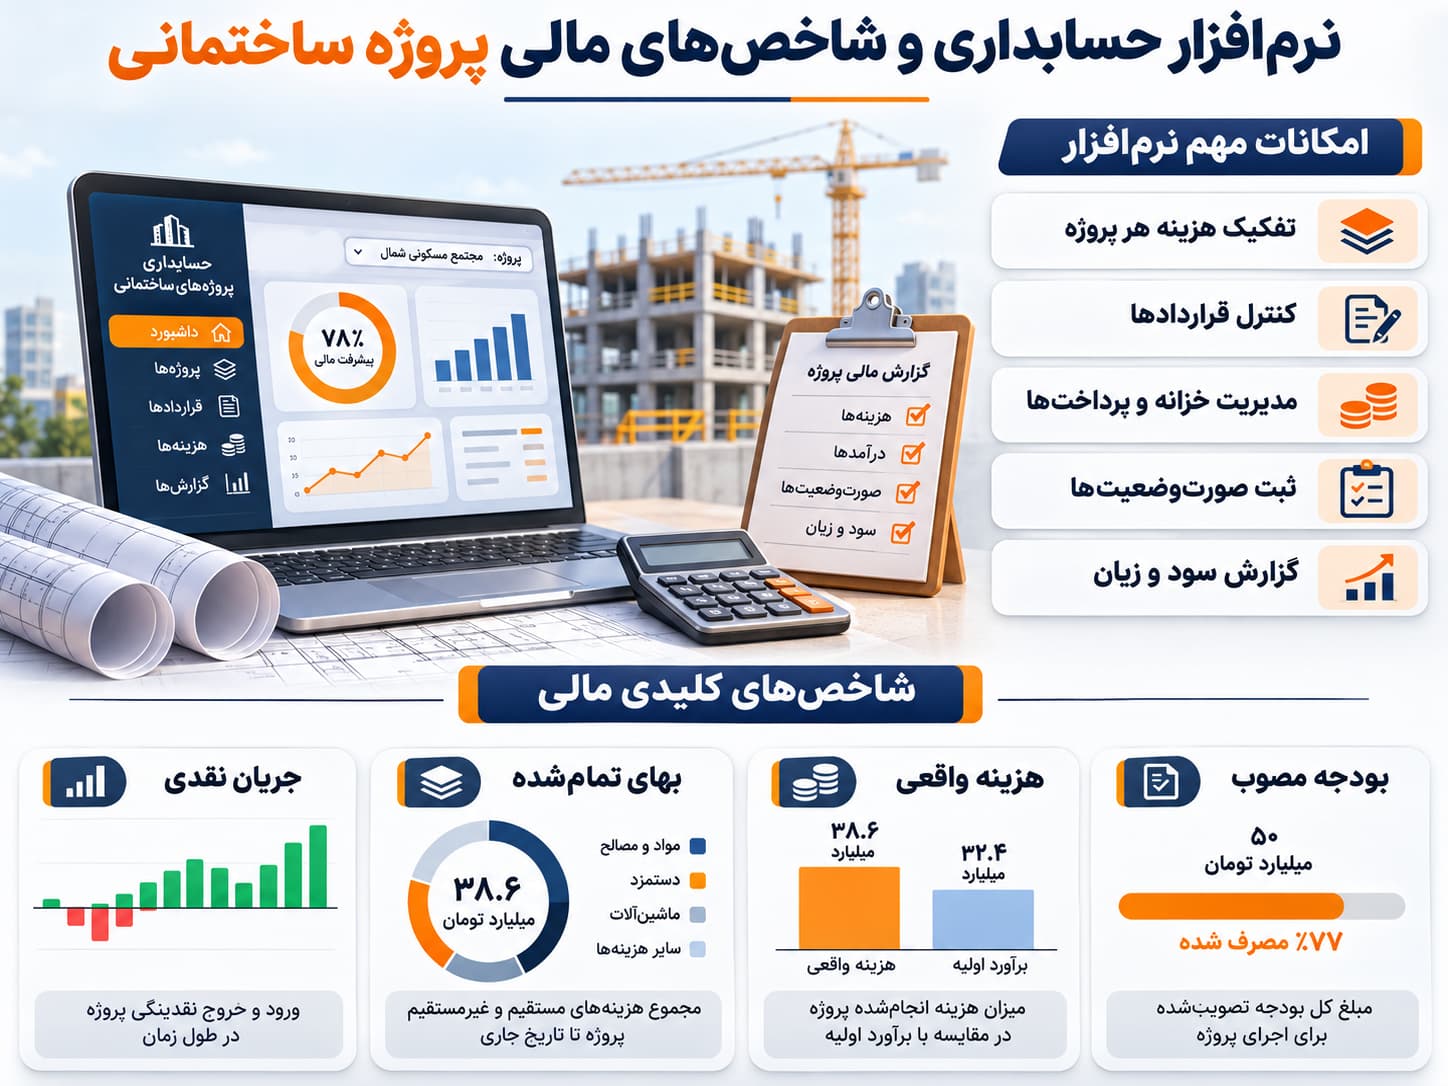
چگونه بهای تمامشده پروژه ساختمانی را محاسبه کنیم؟
بهای تمامشده پروژه از مجموع هزینههای مستقیم و سهم قابلانتساب هزینههای غیرمستقیم تشکیل میشود.
هزینههای مستقیم شامل مواردی مانند مصالح مصرفی، دستمزد اجرایی و خدمات پیمانکاران جزء است. هزینههای غیرمستقیم نیز میتواند شامل مخارج مشترک پشتیبانی، مدیریت کارگاه و سایر هزینههای قابلتخصیص باشد.
برای محاسبه صحیح، باید روش مشخص و سازگاری برای تخصیص این هزینهها وجود داشته باشد.
|
شاخص مالی |
کاربرد در مدیریت پروژه |
|
بودجه مصوب |
مبنای کنترل هزینه |
|
هزینه واقعی |
تعیین مخارج انجامشده |
|
هزینه برآوردی تکمیل |
پیشبینی مخارج باقیمانده |
|
انحراف بودجه |
شناسایی اختلاف برنامه و عملکرد |
|
جریان نقدی |
پیشبینی کمبود یا مازاد نقدینگی |
بررسی همزمان این شاخصها، تصویر دقیقتری از وضعیت اقتصادی پروژه در اختیار مدیران قرار میدهد.
نقش نرمافزار حسابداری در کنترل هزینه پروژههای ساختمانی
در پروژههای کوچک ممکن است ثبت اطلاعات در فایلهای اکسل پاسخگوی بخشی از نیازهای مالی باشد؛ اما با افزایش تعداد قراردادها، کارگاهها و عملیات روزانه، مدیریت دستی اطلاعات پیچیدهتر میشود.
استفاده از سیستم حسابداری متناسب با فعالیت پیمانکاری میتواند ثبت هزینهها، تفکیک اطلاعات پروژهها، کنترل دریافت و پرداخت و تهیه گزارشهای مدیریتی را منظمتر کند.
برای آشنایی با گزینههای موجود در بازار ایران، مقاله نرم افزار حسابداری پیمانکاری در خبرگزاری مهر، مجموعهای از راهکارهای حسابداری مرتبط با شرکتهای پیمانکاری را معرفی کرده است.
البته استفاده از نرمافزار بهتنهایی تضمینکننده سودآوری نیست. کیفیت اطلاعات ثبتشده، تعریف صحیح مراکز هزینه و بررسی منظم گزارشها نیز در اثربخشی سیستم نقش دارند.
بهترین نرمافزار حسابداری برای پروژه ساختمانی چه ویژگیهایی دارد؟
انتخاب نرمافزار مناسب باید بر اساس تعداد پروژهها، حجم عملیات مالی، نوع قراردادها و نیازهای گزارشگیری انجام شود.
از مهمترین معیارهای انتخاب میتوان به تفکیک هزینه هر پروژه، کنترل قراردادها، ثبت صورتوضعیتها، مدیریت خزانه، ارتباط با انبار و گزارش سود و زیان اشاره کرد.
برای شرکتهایی که قصد بررسی چند محصول را دارند، مطلب بهترین نرم افزار حسابداری برای پروژههای ساختمانی؛ معرفی و مقایسه ۱۰ راهکار اطلاعات مقایسهای مفیدی در اختیار مخاطبان قرار میدهد.
پیشنهاد میشود پیش از انتخاب نهایی، یک پروژه نمونه در نرمافزار تعریف شود و فرآیند ثبت هزینه، صدور گزارش و محاسبه سود و زیان مورد آزمایش قرار بگیرد.
جمعبندی
در شرایطی که هزینه اجرای پروژههای ساختمانی تحت تأثیر عوامل مختلف تغییر میکند، مدیریت مالی دقیق میتواند مزیتی مهم برای شرکتهای پیمانکاری باشد.
بودجهبندی اصولی، کنترل مصرف مصالح، مدیریت دستمزدها، پیگیری مطالبات و بررسی مستمر بهای تمامشده، از اقداماتی هستند که به کاهش هزینههای غیرضروری و بهبود تصمیمگیری کمک میکنند.
در نهایت، موفقیت مالی یک پروژه تنها به مبلغ قرارداد وابسته نیست؛ بلکه به توانایی پیمانکار در کنترل هزینهها، مدیریت نقدینگی و شناسایی بهموقع ریسکهای مالی بستگی دارد. شرکتهایی که این فرآیندها را بهشکل منظم اجرا میکنند، فرصت بیشتری برای حفظ حاشیه سود و اجرای موفق قراردادهای آینده خواهند داشت.